
Fehlende Reformen werden Staatsquote weiter nach oben treiben
Sondervermögen schiebt Wachstum an, …
Das Sondervermögen ist ein wichtiger Treiber für das Wachstum im Jahr 2026 und die Folgejahre. Nach Schätzungen des ifo Instituts (ifo Konjunkturprognose Herbst 2026: Erholungskräfte gewinnen Oberhand) belaufen sich die Impulse auf 0,8 Prozent des BIP im Jahr 2026 und 0,6 Prozent im kommenden Jahr. Doch auch wenn diese Zahlen angesichts eines erwarteten BIP-Wachstums für 2026 und 2027 von rd. 1 Prozent auf einen bedeutenden Wachstumsbeitrag hindeuten, sollte der alleinige Einfluss nicht überschätzt werden – vor allem bezogen auf eine mittel- bis langfristige Wachstumsperspektive. Das Sondervermögen erfüllt seinen konjunkturpolitischen Zweck und setzt kurzfristige Wachstumsimpulse. Dabei geht es darum, die Wirtschaft durch höhere Staatsausgaben direkt und kurzfristig zu stützen.
… doch der tatsächliche Effekt hängt von der Reaktion des Privatsektors ab
Doch anders als bei einer klassischen fiskalischen Expansion, geht die Motivation für das Sondervermögen einiges weiter. Es soll die Wirtschaft durch spürbare Impulse nicht nur aus einer jahrelangen Stagnation führen, sondern auch die Voraussetzungen für eine anhaltend höhere Wirtschaftsdynamik schaffen. Hierfür ist das Sondervermögen allerdings nur eine notwendige, aber nicht ausreichende Voraussetzung. Denn entscheidend wird vor allem die Reaktion des Privatsektors sein. Denn ultimativ ist es der Privatsektor, der Wachstum generiert – nicht der Staat. Dieser kann nur eine anfängliche Zündung liefern. Dann braucht es private Investitionen und dadurch generierte Produktivitätssteigerungen, um die Wachstumsdynamik bzw. das Potenzialwachstum zu verbessern.
Aktuell wird die Erholung der deutschen Wirtschaft vor allem durch das Sondervermögen und starken Exporten getragen. Private Investitionen sind dagegen im zweiten Quartal erneut zurückgegangen. Die Erwartung, dass staatliche Impulse mehr und mehr eine Ausweitung der privaten Investitionen auslösen, hat sich bis dato nicht bewahrheitet. Investitionen reagieren mit Verzögerung auf eine Belebung der Wirtschaft (s. Ausblick deutsche Investitionen: Momentum aufbauen). Denn erst wenn die Erholung aus Sicht des Privatsektors ausreichend überzeugend ausfällt und Überkapazitäten sich abbauen, werden private Investitionen zu einem Wachstumstreiber. Besteht Skepsis über das Ausmaß oder Dauer der Erholung, bleibt die Reaktion des Privatsektors verhalten.
Um die Investitionsbereitschaft zu verbessern, wären natürlich Reformen hilfreich. Sie würden die für Investitionen notwendige Wachstumsschwelle senken, indem die Standortprobleme adressiert werden. Aktuell muss die Konjunktur ausreichend stark genug ausfallen, damit trotz der strukturellen Defizite – wie hohe Lohn- und Energiekosten, immense Steuer- und Bürokratiebelastungen – Investitionen zu legen. Fehlende Reformen führen also dazu, dass die Reaktion des Privatsektors auf das Sondervermögen verzögert bzw. nur gedämpft ausfällt. Der Einfluss des Sondervermögens sollte also ohne Reformen zwar kurzfristige Impulse setzen, jedoch zu keiner mittelfristigen Wachstumsdynamik führen. In Folge würde eher die Staatsquote steigen als das Wachstum. Eine starke Reaktion des Privatsektors und damit auch höheres Wachstum würden hingegen auf eine perspektivisch sinkende Staatsquote hindeuten, auch wenn die Fiskalpolitik anfänglich die Wirtschaft anschiebt.
Steigende Staatsquote schon länger erkennbar
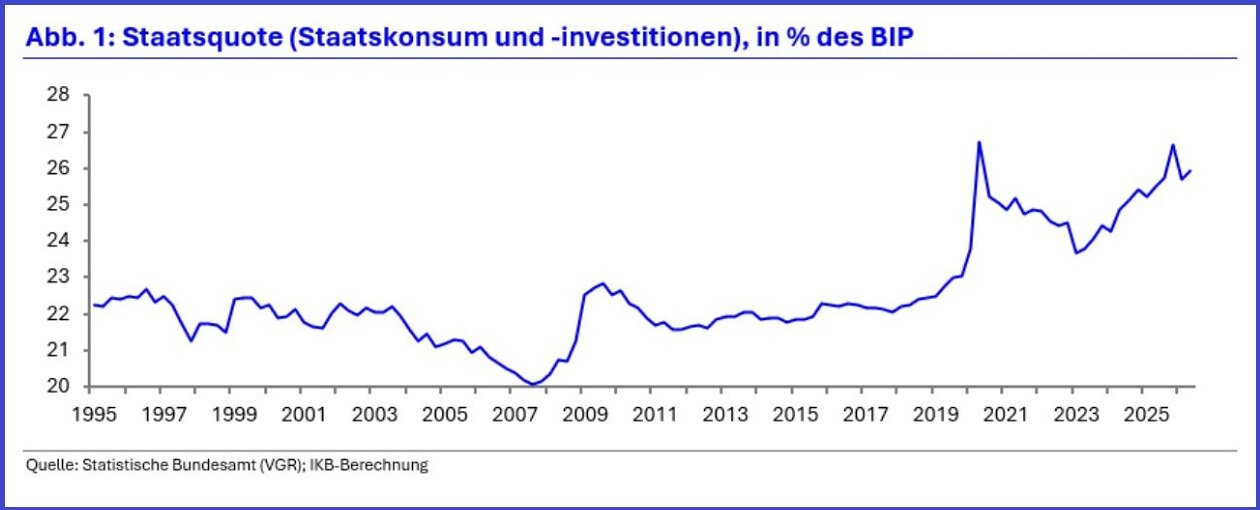
In Deutschland ist die Staatsquote bereits in den letzten Jahren angestiegen. Der Staat macht also einen immer größeren Teil der Wirtschaftsleistung in Deutschland (BIP) aus. In der volkswirtschaftlichen Gesamtrechnung besteht die Staatsquote aus Staatskonsum, der Dienstleistungen wie Bildung und Polizei beinhaltet, und Investitionen wie Infrastrukturmaßnahmen. Aktuell machen der Staatskonsum 22,6 Prozent und die staatlichen Investitionen 3,3 Prozent des BIP aus. Rentenzahlungen und Bürgergeld werden hier nicht berücksichtigt, da es sich um Transferzahlungen und keine erbrachte Wirtschaftsleistung handelt. Berücksichtigt man die gesamten Staatsausgaben (inklusive Sozialleistungen, Transferzahlungen, …) macht die Staatsquote knapp 50 Prozent des BIP aus. Damit liegt Deutschland zwar hinter Frankreich, Belgien, Finnland und Österreich. Dennoch fällt die Quote im internationalen Vergleich hoch aus und liegt deutlich über den Quoten liberalerer Volkswirtschaften wie den USA oder der Schweiz.
In Folge der Finanz- und Coronakrise ist die Staatsquote aufgrund der fiskalpolitischen Maßnahmen temporär angestiegen. Allerdings ist sie in beiden Fällen mit Erholung der Wirtschaft nicht mehr auf das Vorkrisenniveau zurückgekehrt. Seit 2023 steigt die Quote deutlich an. Lag die sie bei knapp über 22 Prozent im Jahr 2017, liegt sie aktuell leicht unter 26 Prozent. Der deutliche Anstieg ist auf eine Zunahme der öffentlichen Konsum- wie Investitionsausgaben zurückzuführen. Letztere bleiben aber mit aktuell rd. 3 Prozent des BIP eher überschaubar. Zum Vergleich: Die private Investitionsquote liegt bei etwa 18 Prozent. Infolge des Sondervermögens und ohne eine spürbare Reaktion des Privatsektors wird die gesamte Staatsquote weiter ansteigen.
Hohe Staatsquote ist eine Belastung für das Wachstum
Eine steigende Staatsquote ist nicht nur Zeichen einer fehlenden privaten Investitionsbereitschaft, sondern auch ein Grund für ein niedrigeres Wirtschaftswachstum. Denn der Staat absorbiert relativ zur Wirtschaftsleistung einen immer größeren Teil der begrenzten Ressourcen, die produktiver genutzt werden können.
Empirisch zeigt sich zwar, dass eine steigende staatliche Investitionsquote positiv und eine steigende Konsumquote hingegen eher negativ auf das BIP-Wachstum wirkt. Insgesamt deutet die empirische Evidenz jedoch daraufhin, dass eine höhere Staatsquote insgesamt negativ auf das Wachstum wirkt – vor allem wenn diese Quote bereits hoch ausfällt. Ein Argument hierfür ist u. a. eine zunehmende Steuerlast, die private Investitionen und das Arbeitsvolumen belastet. Zudem führen höhere Sozialleistungen und Steuern zu verzerrten Anreizstrukturen. Weitere Gründer sind eine hohe Ineffizienz bzw. niedrige Produktivität des Staates.
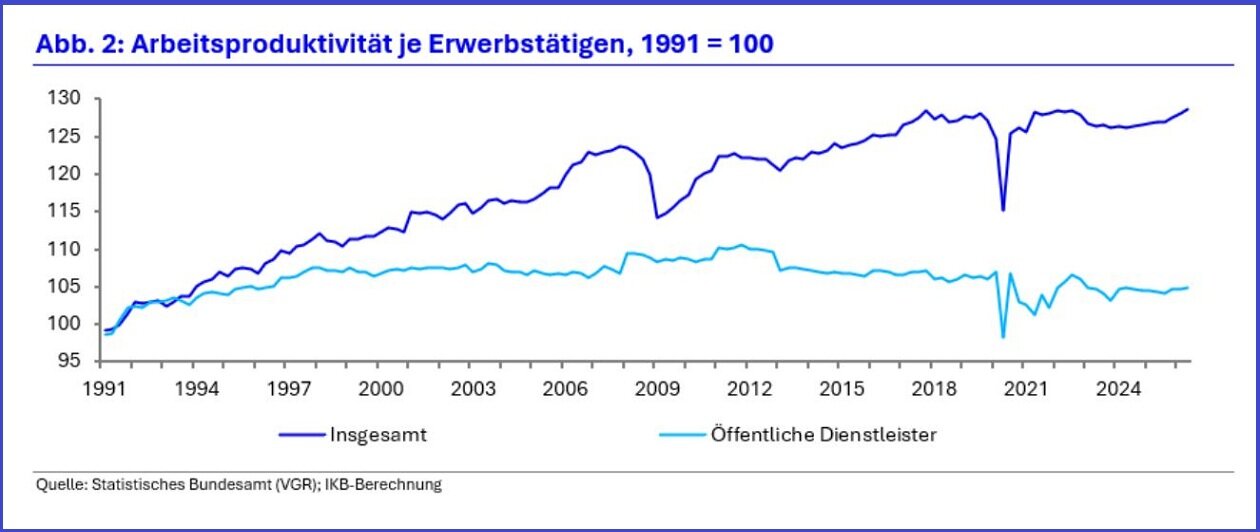
Abb. 2 zeigt die im Vergleich zur Gesamtwirtschaft geringere Produktivität des Staatssektors. Je mehr Erwerbstätige im Staatssektor beschäftigt sind, desto niedriger fällt also das Potenzialwachstum aus. Bei staatlichen Investitionen ist das Bild differenzierter. Infrastrukturinvestitionen können die Produktivität des Privatsektors erhöhen und somit Wachstumsimpulse entfalten. Staatliche Investition in Branchen oder Technologien sind aber nicht zwangsläufig produktivitätssteigernd, da sie oftmals sozialen oder anderen gesellschaftlichen Zielen dienen. Klimainvestitionen sind hierfür ein Beispiel. Rund 12 Prozent aller Erwerbstätigen sind im öffentlichen Sektor beschäftigt. Wie viele Arbeitskräfte im Privatsektor für die Erfüllung bürokratischer Anforderungen eines aufgeblähten Staatsapparates sowie einer EU-Überregulierung gebunden sind, mag zwar ungewiss sein. Eines steht aber fest: Deregulierung würde nicht nur den Staatsapparat reduzieren, sondern auch im Privatsektor Ressourcen für produktivere Anwendungen freisetzen.
Einschätzung
Ohne eine ausreichende Reaktion des Privatsektors wird das Sondervermögen für eine weiter steigende Staatsquote sorgen. Diese Quote hat bereits in den letzten Jahren deutlich zugenommen, was Ressourcen bindet und Produktivität belastet. Doch für eine stärkere Reaktion des Privatsektors sind Reformen notwendig, die die Hemmschwelle für Investition durch bessere Standortbedingungen senken.
Zudem würden Reformen im Staatssektor durch KI, Bürokratieabbau und mehr Wettbewerb die Effizienz des Staatssektors steigern, begrenzte Ressourcen sowie Fachkräfte freisetzen, die Produktivität damit steigern und so insgesamt das Potenzialwachstum stützen. In Folge würde die Staatsquote wieder zurückgehen.
Disclaimer
Diese Unterlage und die darin enthaltenen Informationen begründen weder einen Vertrag noch irgendeine Verpflichtung und sind von der IKB Deutsche Industriebank AG ausschließlich für (potenzielle) Kunden mit Sitz und Aufenthaltsort in Deutschland bestimmt, die auf Grund ihres Berufes/Aufgabenstellung mit Finanzinstrumenten vertraut sind und über gewisse Erfahrungen, Kenntnisse und Sachverstand verfügen, um unter Berücksichtigung der Informationen der IKB Deutsche Industriebank AG Entscheidungen über ihre Geld anlage und die Inanspruchnahme von Wertpapier(neben)dienstleistungen zu treffen und die damit verbundenen Risiken unter Berücksichtigung der Hinweise der IKB Deutsche Industriebank AG angemessen beur teilen zu können. Außerhalb Deutschlands ist eine Verbreitung untersagt und kann gesetzlich eingeschränkt oder verboten sein. Die Inhalte dieser Unterlage stellen weder eine (i) Anlageberatung (ii) noch eine individuelle Anlageempfehlung oder (iii) eine Einladung zur Zeichnung oder (iv) ein Angebot zum Kauf oder Verkauf von Wertpapieren oder sonstigen Finanzinstrumenten dar. Die Unterlage wurde nicht mit der Absicht erarbeitet, einen recht lichen, steuerlichen oder bilanziellen Rat zu geben. Es wird darauf hingewiesen, dass die steuerliche Behandlung einer Transaktion von den persönlichen Verhältnissen des jeweiligen Kunden abhängt und künftigen Änderungen unterworfen sein kann. Stellungnahmen und Prognosen stellen unverbindliche Werturteile zum Zeitpunkt der Erstellung der Unterlage dar. Die Angaben beziehen sich ausschließlich auf den Zeitpunkt der Erstellung der Unterlage. Eine Änderung der Meinung des Verfassers ist daher jederzeit möglich, ohne dass dies notwendigerweise publiziert wird. Die in der Unterlage zum Ausdruck gebrachten Meinungen spiegeln nicht zwangsläufig die Meinung der IKB wider. Prognosen zur zukünftigen Entwicklung geben Annahmen wieder, die sich in Zukunft als nicht richtig erweisen können; für Schäden, die durch die Verwendung der Unterlage oder von Teilen davon entstehen, wird nicht gehaftet. Frühere Wertentwicklungen, Simulationen oder Prognosen sind kein verlässlicher Indikator für die zu künftige Wertentwicklung. Bei der Unterlage handelt es sich nicht um eine Finanzanalyse i.S.d. Art. 36 der Delegierten Verordnung (EU) 2017/565 oder Empfehlung i.S.d. Art. 3 Abs. 1 Nr. 35 Verordnung (EU) 596/2014. Die vorliegende Unterlage ist urheberrechtlich geschützt. Das Bearbeiten oder Umarbeiten der Werbemitteilung ist untersagt. Die Verwendung oder Weitergabe der Unterlage in jeglicher Art und Weise an Dritte (z.B. Geschäftspartner oder Kunden) für gewerbliche Zwecke, auch auszugsweise, ist nur mit vorheriger schriftlicher Zustimmung der IKB Deutsche Industriebank AG zulässig.