
Bislang robust

Nach den Kursgewinnen im August bleiben wir weiterhin vorsichtig. Die soliden Fundamentaldaten der Unternehmen stützen unsere Anlageüberzeugungen nach wie vor. Angesichts der gestiegenen Renditen prüfen wir jedoch noch sorgfältiger, welche Risiken wir eingehen. Daher haben wir Gewinne selektiv abgesichert und einzelne Exposures angepasst. Unsere grundsätzlichen Allokationseinschätzungen blieben dabei weitgehend unverändert.
Kleinere Krise, längerer Engpass
Die Wirtschaft hat Wege gefunden, um die Krise zu umgehen. Umgeleitete Transportwege, der Abbau von Lagerbeständen und ein zusätzliches Ölangebot aus Regionen außerhalb des Nahen Ostens haben die Auswirkungen des beeinträchtigten Schiffsverkehrs durch die Straße von Hormus und um die Arabische Halbinsel abgeschwächt. Auch die Investitionstätigkeit zeigt sich robust: In den USA werden über das KI-Segment hinaus Investitionen getätigt, während sich die Unternehmensumfragen und die Nachfrageerwartungen in Europa ebenfalls verbessert haben.
Diese Anpassung erklärt, warum die Wirtschaftsaktivität auf beiden Seiten des Atlantiks positiv überrascht hat. Die Probleme bei der Energieversorgung werden dadurch allerdings nicht beseitigt. Engpässe bei den Raffineriekapazitäten halten die Preise für Kraftstoffe auf einem hohen Niveau. Gleichzeitig machen die niedrigen europäischen Gasspeicherbestände die Region mit Blick auf den bevorstehenden Winter anfällig. Die Rohölpreise allein vermitteln daher kein vollständiges Bild der Kosten, die bei Unternehmen und privaten Haushalten ankommen. Erste Indikatoren zur Verbraucherstimmung spiegeln diese Belastungen bereits wider. Damit rückt die Frage, ob sich die Kaufkraft vor dem nahenden Winter weiter erholen kann, zunehmend in den Fokus.
Auf beiden Seiten des Atlantiks überrascht die Konjunktur positiv, während sie in China weiter enttäuscht
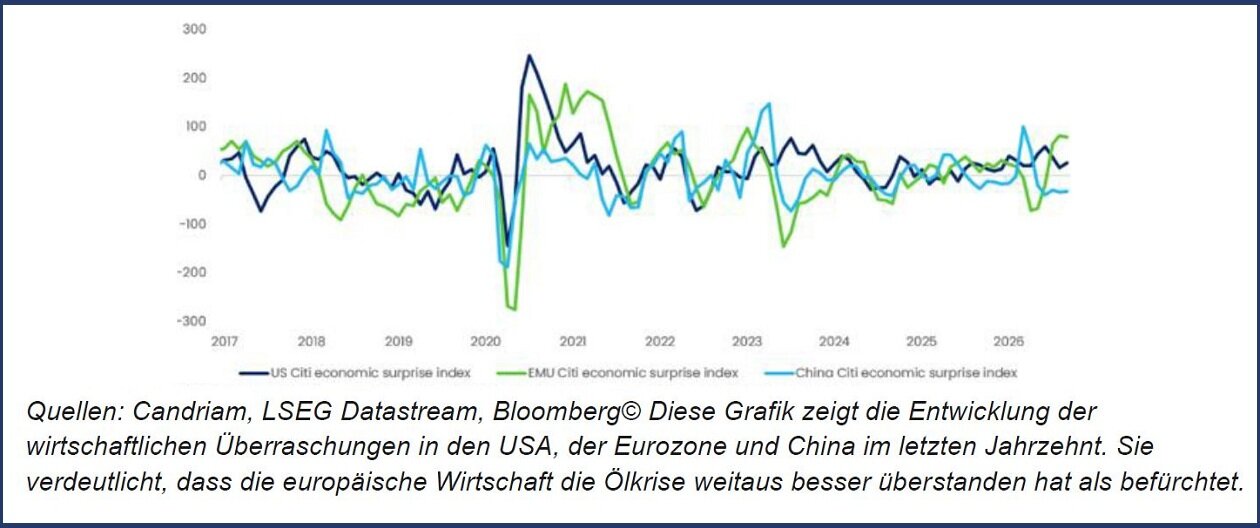
Inzwischen ist die Dauer der Inflation genauso relevant wie die Ausprägung ihres Höchststands. Die Kerninflation lässt allmählich nach, doch die Energiekosten bleiben hoch. Das Wachstum ist solide genug, um den Zentralbanken Handlungsspielraum zu geben. Der Zeitpunkt und das Tempo des Inflationsrückgangs werden darüber entscheiden, wie weit die Zentralbanken gehen müssen.
Unser zentrales Szenario ist nach wie vor eine anhaltende Expansion: Das US-Wachstum liegt leicht über 2 Prozent und die Erholung in Europa ist mit einem BIP-Wachstum nahe 1 Prozent moderat. Die Investitionstätigkeit trägt dabei wesentlich zum Aufschwung bei. In den USA stützt sich der Konsum teilweise auf die Ersparnisse der privaten Haushalte, während die Erholung in Europa weiterhin stark von den öffentlichen Ausgaben in Deutschland abhängt. Die schwache Binnennachfrage in China spricht zudem dafür, klar zwischen Unternehmen zu unterscheiden, die von Investitionen profitieren, und solchen, die auf eine breit angelegte Erholung des privaten Konsums angewiesen sind.
Unternehmensgewinne bieten eine echte Stütze
Die Ergebnisse des zweiten Quartals stärken die Argumente für Aktien. Ein Gewinnwachstum wird auch außerhalb des Technologiesektors verzeichnet, und die Schätzungen sind in den wichtigsten Weltregionen gestiegen. Trotz der Energiekrise liefern Unternehmen weiterhin solide Ergebnisse. Das spricht dafür, investiert zu bleiben, auch wenn die Zinshürde steigt. Die nächste Berichtssaison wird zeigen, ob die Gewinndynamik bis 2027 anhält. Angesichts der Kursgewinne sind auch die Erwartungen gestiegen, sodass weniger Spielraum für Enttäuschungen bleibt. Wir beobachten, ob höhere Energiekosten die Margen belasten und ob die Unternehmen ihre Investitionspläne aufrechterhalten.
Das Gewinnwachstum in Prozent dürfte 2027 robust bleiben
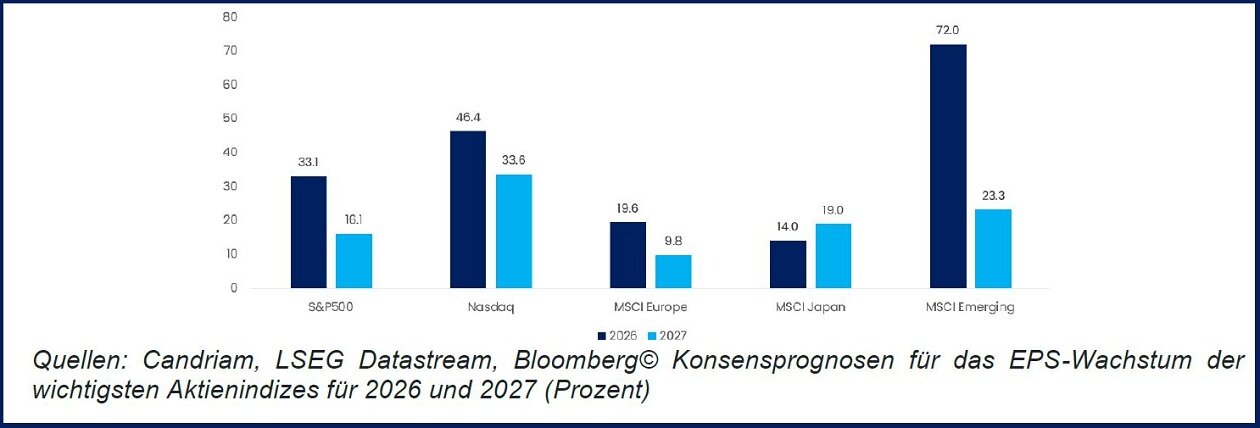
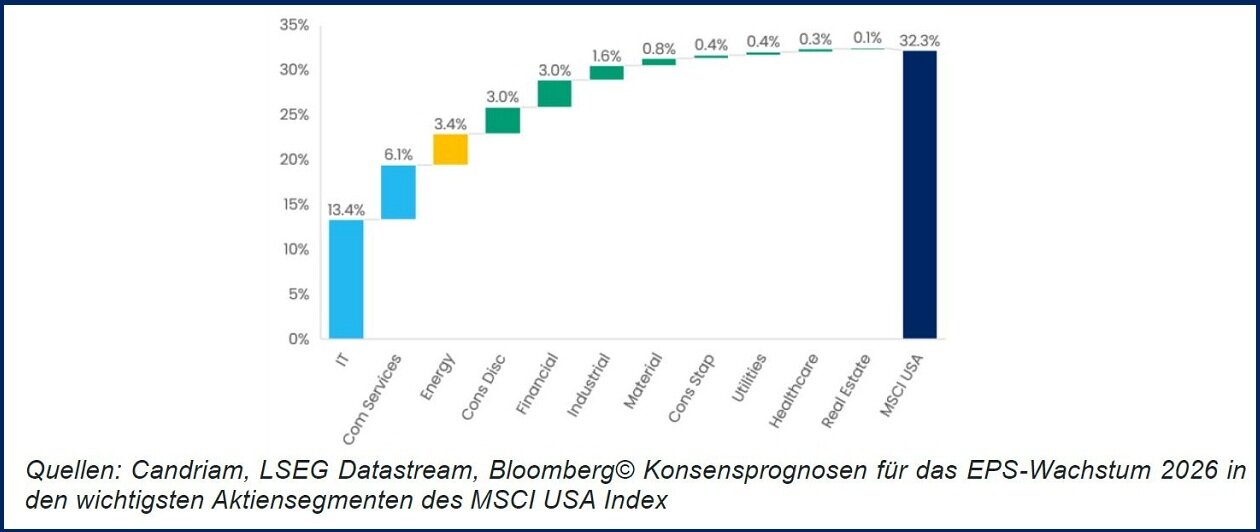
Im KI-Segment wird die Umwandlung von Aufträgen in Umsatz und Cashflow zum Härtetest. Die Auftragsbestände der Hyperscaler wachsen schneller als die Umsätze, während Investitionen den freien Cashflow weiterhin belasten. Anbieter knapper Kapazitäten können einen Teil dieser Ausgaben bereits vereinnahmen, bevor die Unternehmen, die diese Investitionen finanzieren, selbst eine Rendite erzielen. Im Mittelpunkt stehen nach wie vor Speicherchips, fortschrittliche Halbleitergehäuse und Energieinfrastruktur. Die Erholung im Softwarebereich belohnt bereits jetzt Unternehmen, die aus KI einen finanziellen Nutzen ziehen. Nun müssen Belege dafür vorgelegt werden, dass die entsprechenden Einnahmen weiter steigen.
Die Gewinnentwicklung verbreitert sich über die bekannten Technologiegiganten hinaus. Elektrifizierung, Automatisierung und ausgewählte Industrieunternehmen profitieren von Investitionsprogrammen. Dabei bietet die steigende Nachfrage nach konventioneller Ausrüstung zusätzliche Unterstützung. Eine erneute Verbreiterung der Gewinne würde Aktien eine breitere Basis bieten. Das gleiche Anlagethema an mehreren Märkten zu verfolgen, führt jedoch nicht zwangsläufig zu einer Streuung der Risiken.
MSCI USA – Wachstumsbeitrag des Gewinns je Aktie 2026
Höhere Renditen ändern die Vorgaben
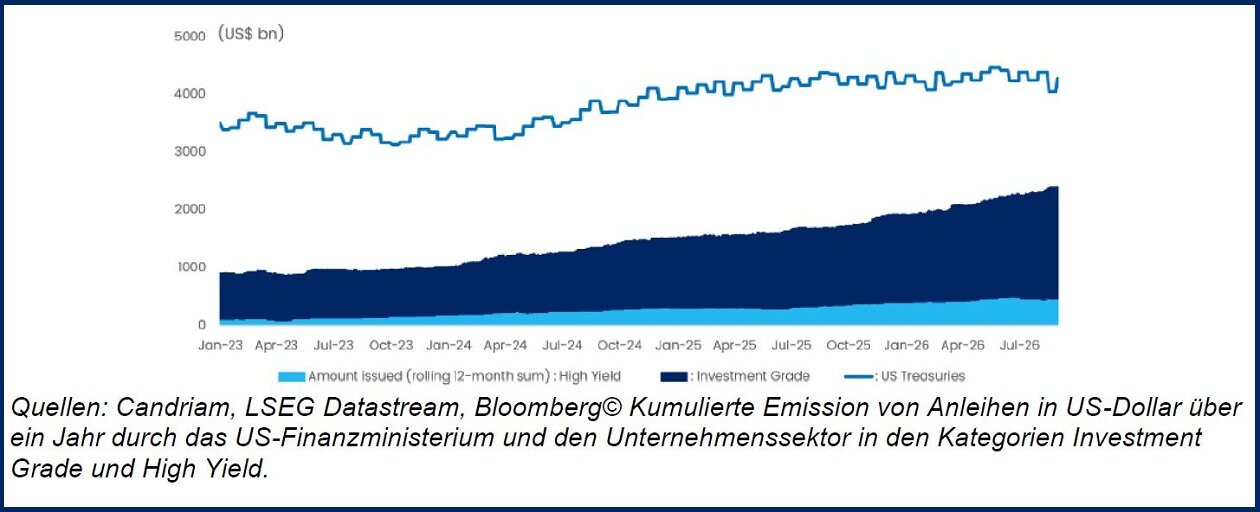
Die Zentralbanken sind nur ein Teil der Erklärung für höhere Renditen. Regierungen nehmen weiterhin hohe Kredite auf, und die Emissionen von Unternehmensanleihen nehmen zu, weil der Investitionsbedarf wächst. Die Anleihemärkte müssen beides auffangen.
Höhere Renditen bieten einen besseren Einstieg in ausgewählte Staatsanleihen. Wir bleiben bei unserer insgesamt neutralen Haltung gegenüber Anleihen und bevorzugen Staatsanleihen aus den europäischen Kernländern, deren Marktpreise bereits eine umfassende Straffung ermöglichen. Dabei handelt es sich um eine selektive Durationsposition unter Berücksichtigung des für die Absicherung gezahlten Preises.
Unternehmensanleihen bieten weniger Anlass zu Begeisterung. Ein Großteil der Verbesserung der Fundamentaldaten kommt bereits in den engen Spreads zum Ausdruck. Aktienanleger profitieren von steigenden Gewinnen; für Anleiheinhaber ist das Aufwärtspotenzial hingegen begrenzt, sobald sich die Spreads verengen. Wir bevorzugen europäische Investment-Grade-Anleihen gegenüber ihren US-Pendants, bleiben bei US-Hochzinsanleihen zurückhaltend und beurteilen Schwellenländeranleihen in Landeswährungen weiterhin positiv. Carry ist nützlich, beseitigt aber weder Zins- noch Refinanzierungsrisiken.
Unternehmensanleiheemissionen gewinnen gegenüber US-Staatsanleihen an Bedeutung
bei ultralangen Laufzeiten erreicht ihr Emissionsvolumen inzwischen ein vergleichbares Niveau (in Milliarden US-Dollar)
Manche Gewinne gilt es zu sichern
Wir bleiben bei Aktien leicht übergewichtet mit Präferenzen für Japan und Schwellenländer. Bei den USA und Europa bleiben wir neutral. Japan bietet Zugang zum Investitionszyklus sowie Verbesserungen bei der Unternehmensführung und der Binnenkonjunktur. Die Gewinndynamik in Asien und die Bewertungen stützen die Allokation in Schwellenländern, wobei die schwächere Binnenwirtschaft in China selektive Entscheidungen erfordert.
Europas Energieabhängigkeit bremst unser Interesse an der Region. Auch die stärkere Konjunktur hat diese Anfälligkeit nicht beseitigt, was die Präferenz für US-Exposure bei unseren jüngsten Anpassungen stützt. In allen Portfolios haben wir nach der Rally die Risiken verringert und gleichzeitig unsere Anlageüberzeugungen beibehalten. Die historisch häufig schwache Entwicklung im September während eines US-Zwischenwahljahres bestärkt uns in dieser Vorsicht, ebenso wie die aktuelle Marktpositionierung und die höheren Renditen. Der Zeitplan beeinflusst die Größe unserer Exposures, nicht jedoch unsere Anlageentscheidung.
Aufgrund unserer Überzeugung vom Potenzial knapper Ressourcen bleiben Edelmetalle Bestandteil der Allokation, ergänzt durch Liquid-Alternative-Strategien. Da mehrere Anlageklassen empfindlich auf steigende Renditen reagieren, müssen bei der Diversifikation auch gemeinsame Risikofaktoren im gesamten Portfolio berücksichtigt werden. Vorerst halten wir an Unternehmen fest, die Wachstum erzielen, und sichern einen Teil der Gewinne dort, wo uns die Märkte bereits belohnt haben. Starke Anlageüberzeugungen schließen ein geringeres Risikobudget nicht aus.
Disclaimer
WICHTIGE HINWEISE
Dieses Dokument ist ausschließlich für Journalisten und Fachleute aus dem Presse-/Mediensektor zur redaktionellen Verwendung bestimmt. Sie stellt weder ein Angebot zum Kauf oder Verkauf von Finanzinstrumenten dar, noch eine Anlageempfehlung oder eine Bestätigung irgendeiner Art von Transaktion, es sei denn, es wurde ausdrücklich vereinbart. Candriam lässt bei der Auswahl der in diesem Dokument genannten Daten und ihrer Quellen größte Sorgfalt walten. Dennoch können Fehler oder Auslassungen nicht grundsätzlich ausgeschlossen werden. Candriam haftet nicht für direkte oder indirekte Schäden oder Verluste, die aus der Verwendung dieses Dokuments entstehen könnten.